
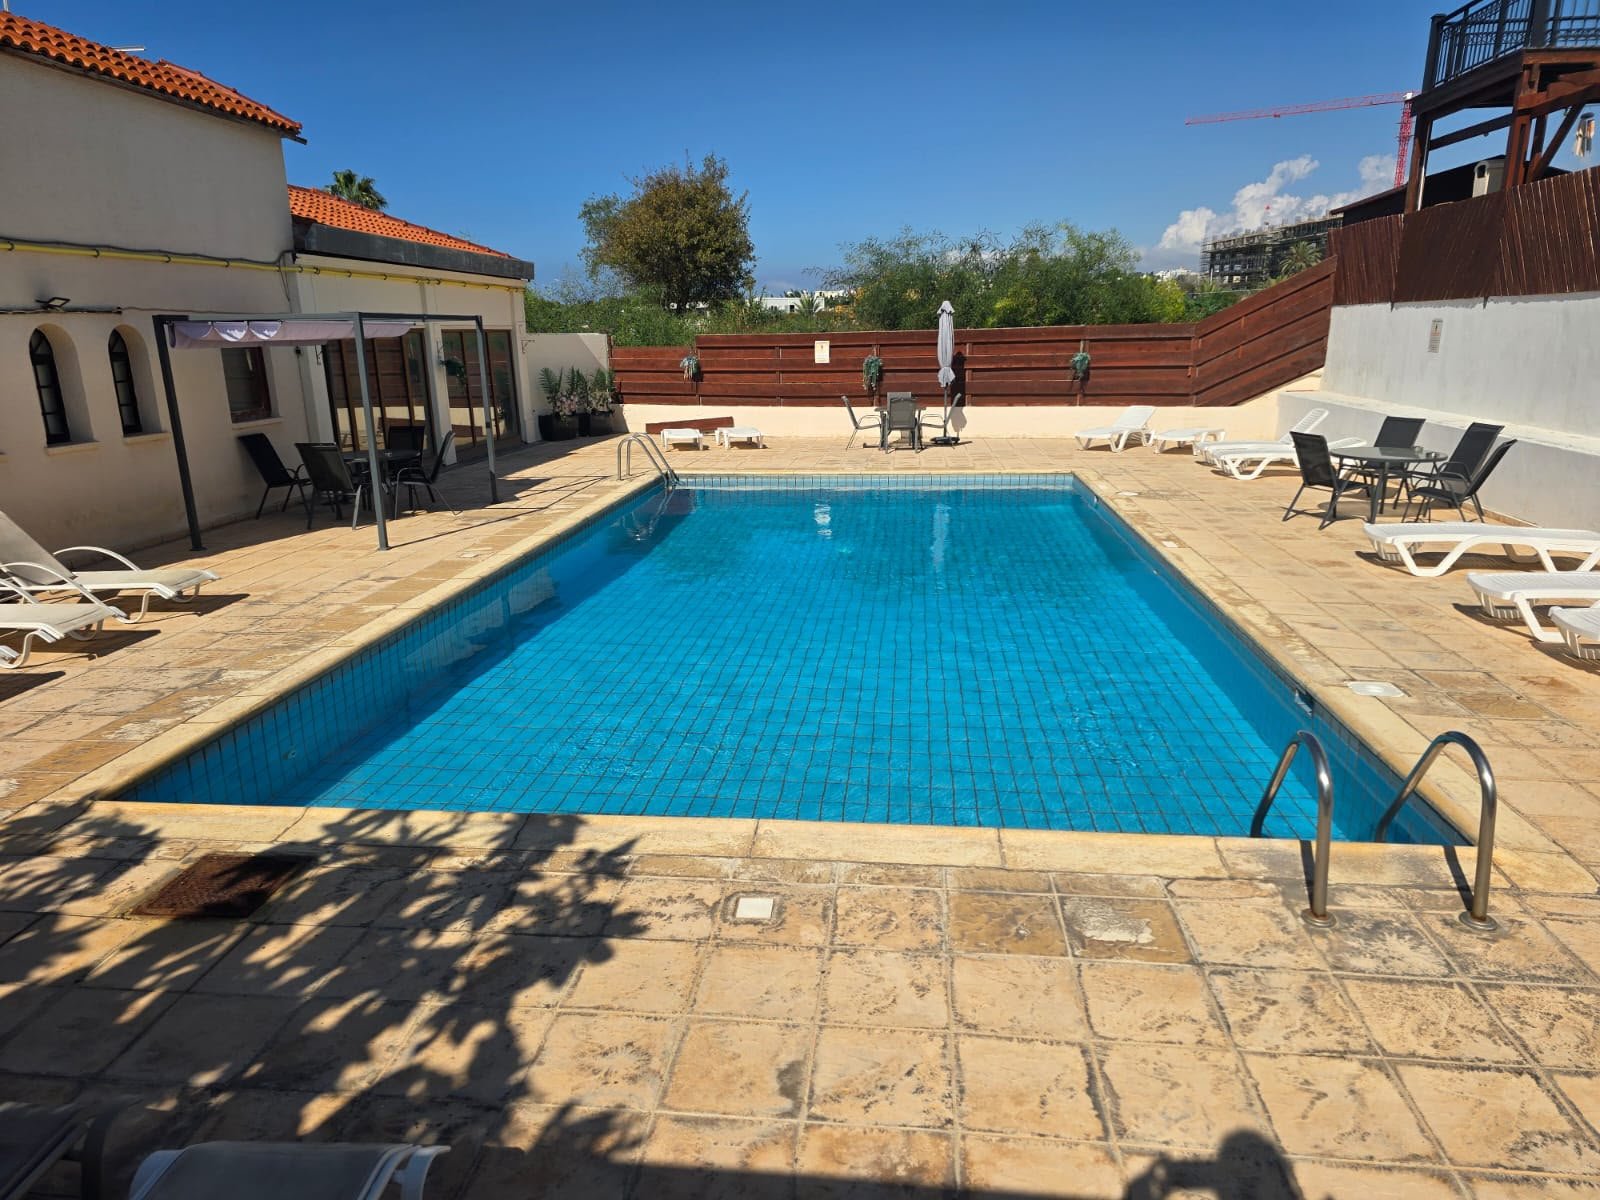
דירת חדר שינה עם גינה פרטית ובריכה בקאטו פאפוס, קפריסין
250000€
קומה 0
שטח 82 מ"ר
חדרים 2
פאפוס, קפריסין
תיאור הנכס
דירת חדר שינה בקומת הקרקע, הממוקמת בקאטו פאפוס, באחד האזורים הנגישים של העיר, במרחק הליכה מחוף הים, מסעדות, בתי קפה, שירותים מסחריים ותחבורה ציבורית.
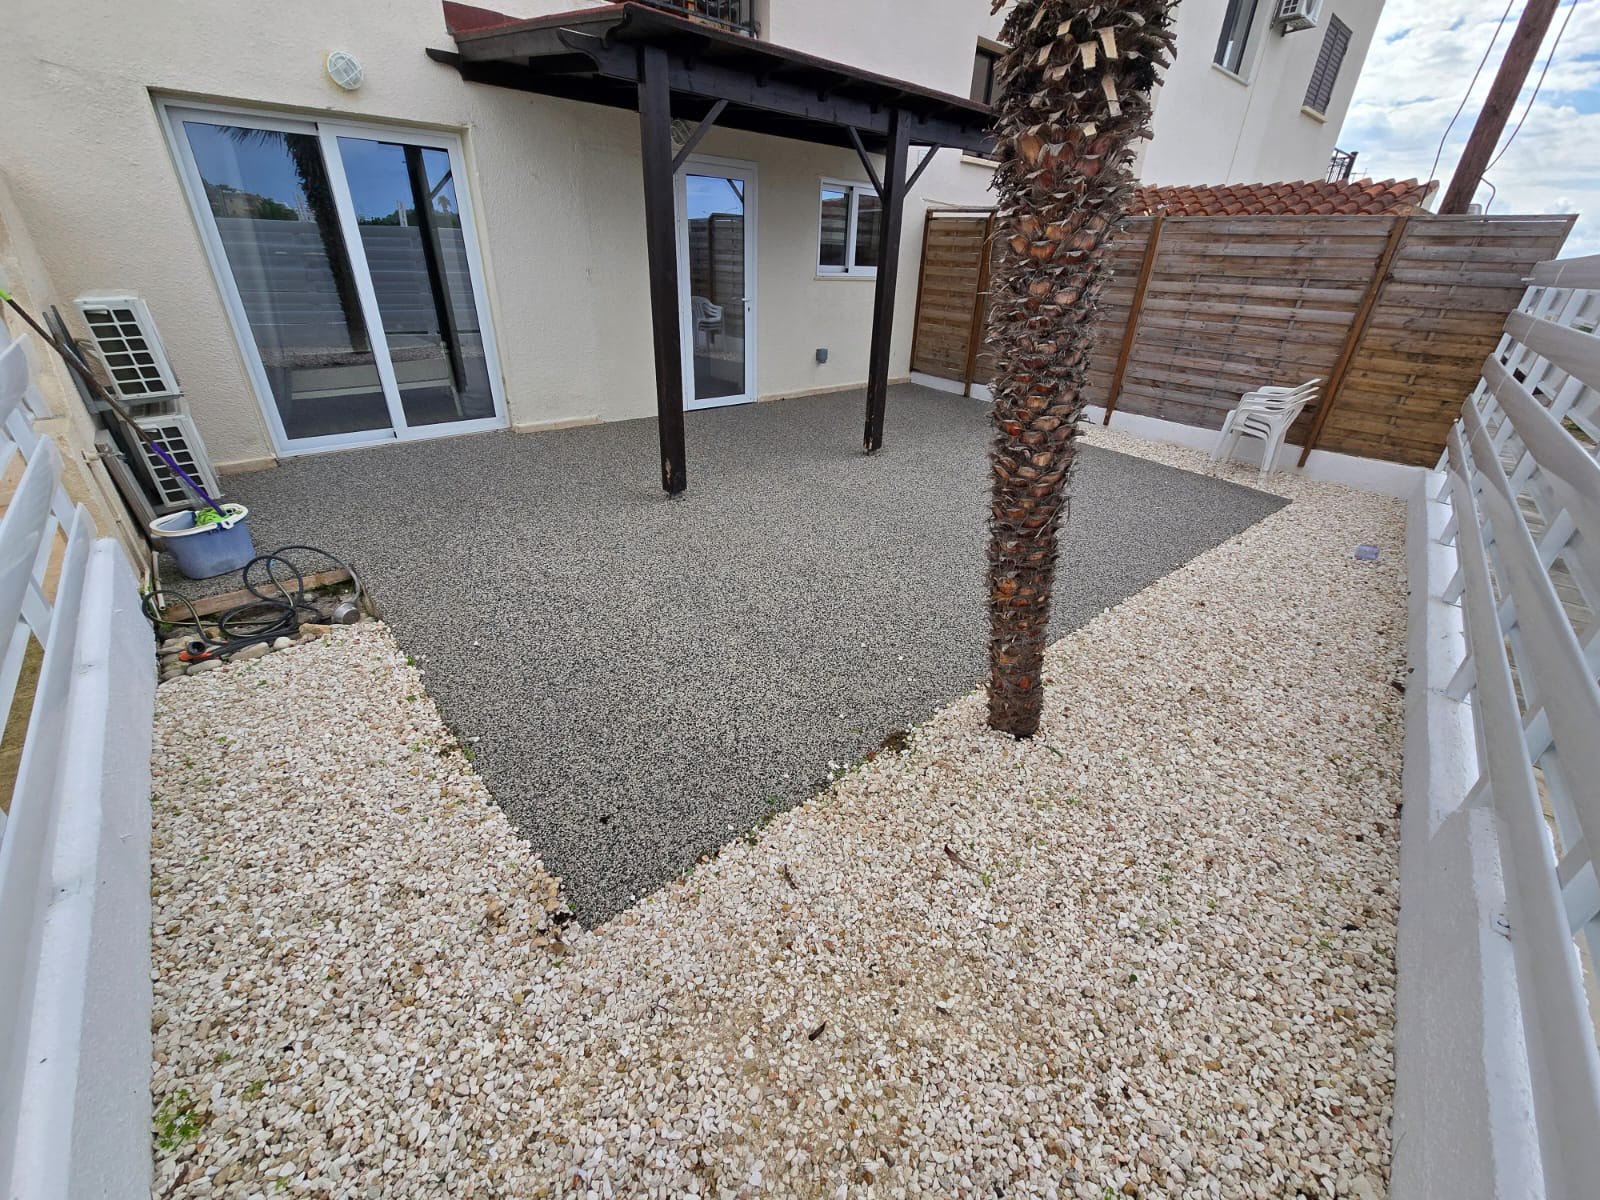
הדירה מציעה שטח מגורים פנימי של 42 מ”ר וגינה פרטית בשטח של כ-40 מ”ר, המהווה הרחבה משמעותית של שטח השימוש בנכס ומאפשרת ליהנות מפינת ישיבה חיצונית, שיזוף ואירוח.
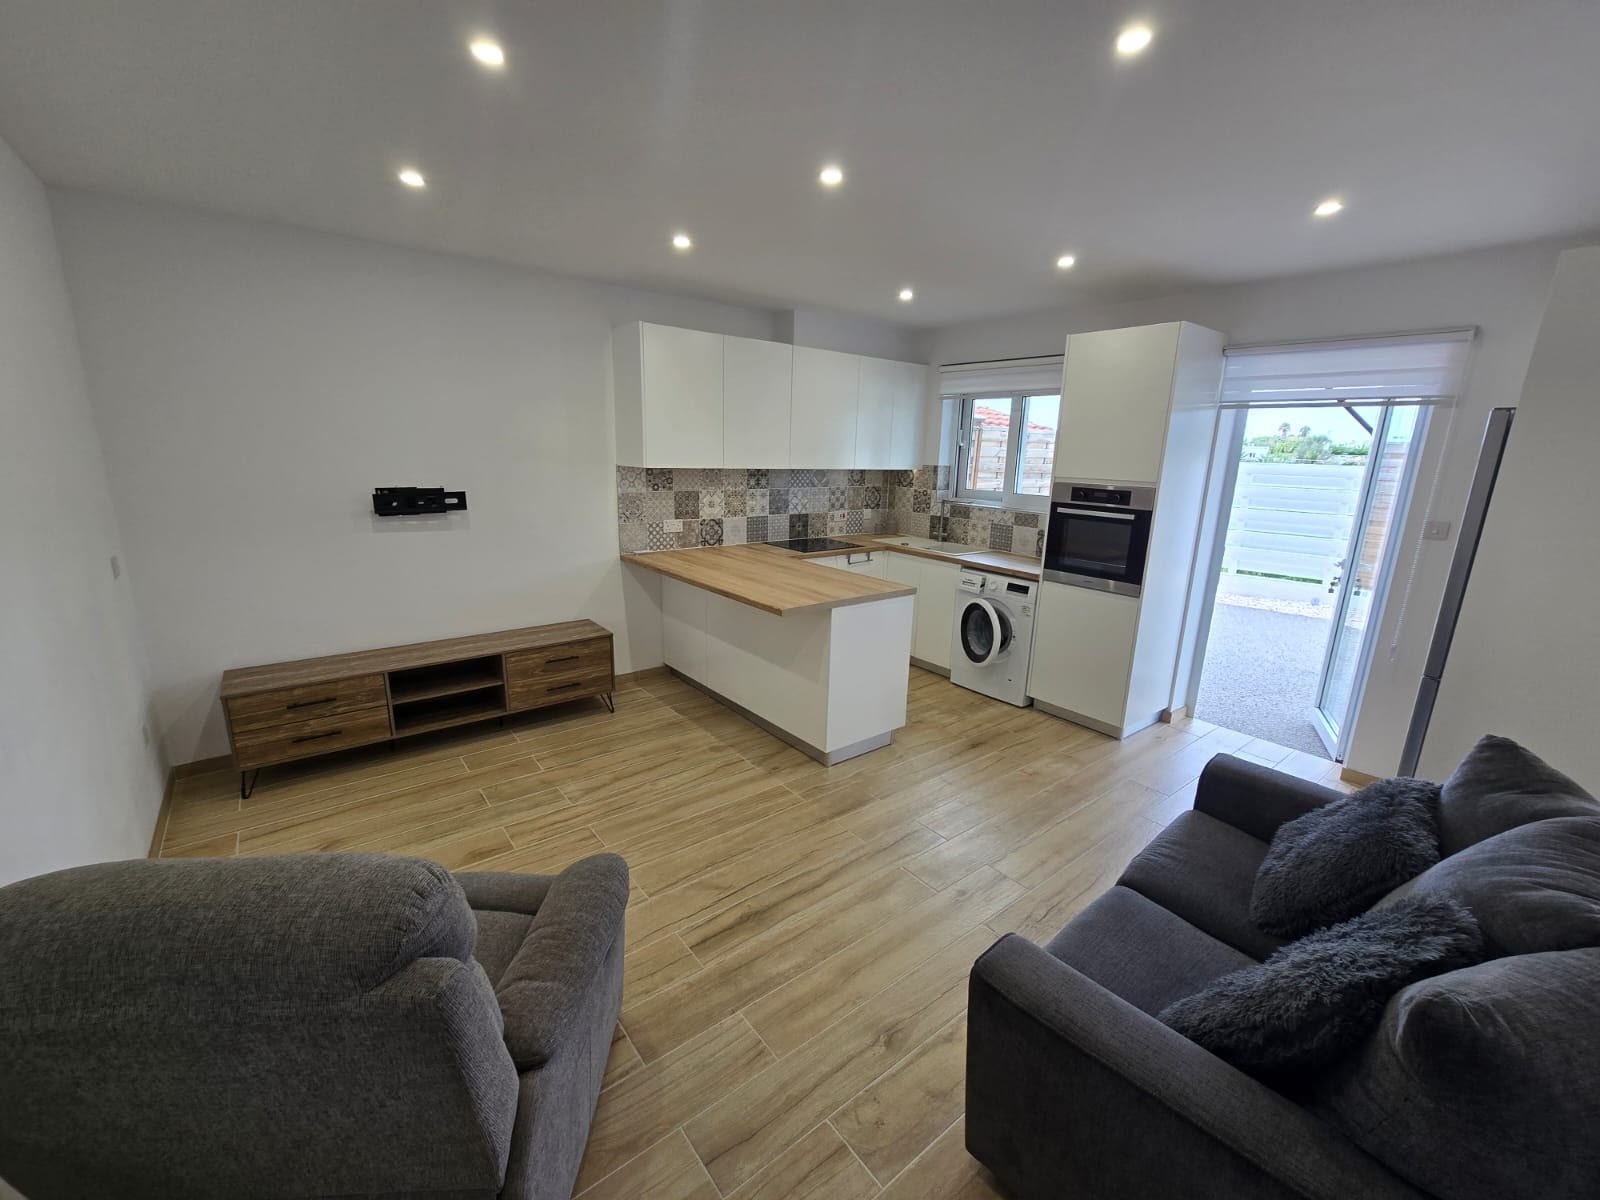
הנכס עבר שיפוץ לאחרונה ונמכר כשהוא מרוהט ומאובזר במלואו, כך שלפי פרטי המוכר הוא מוכן לאכלוס מיידי.
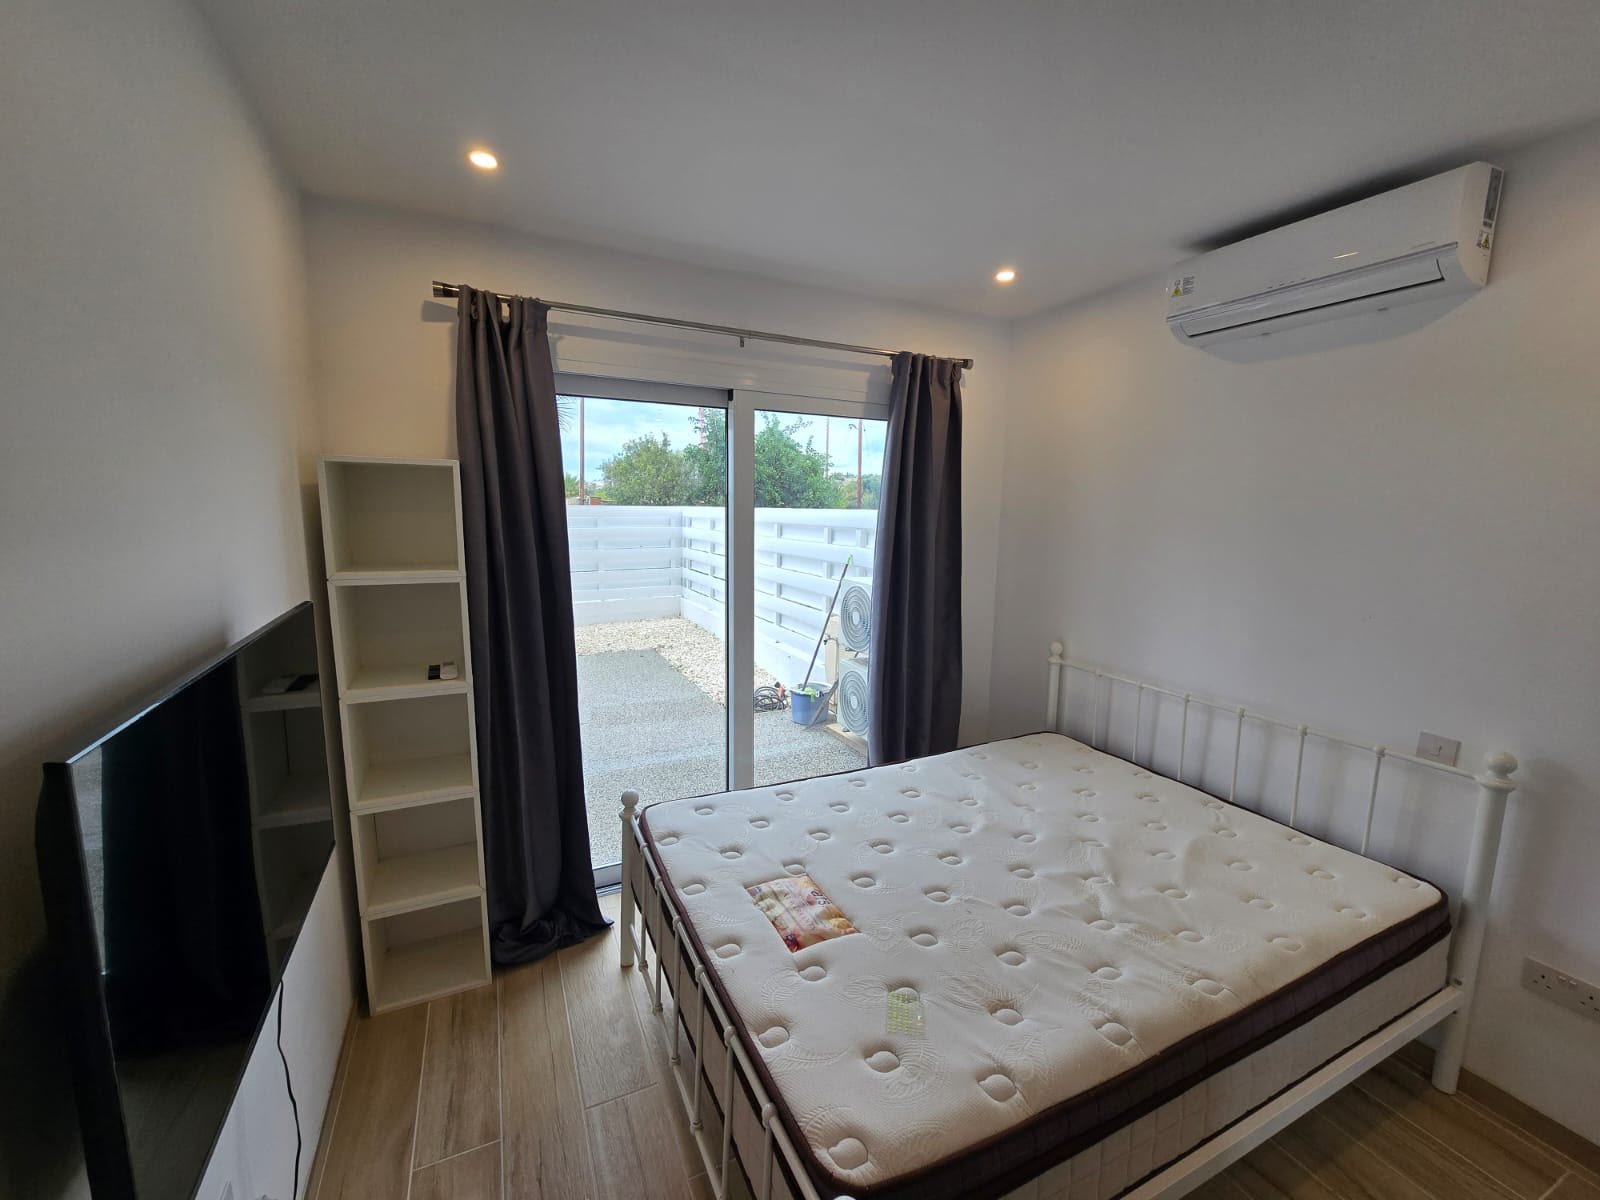
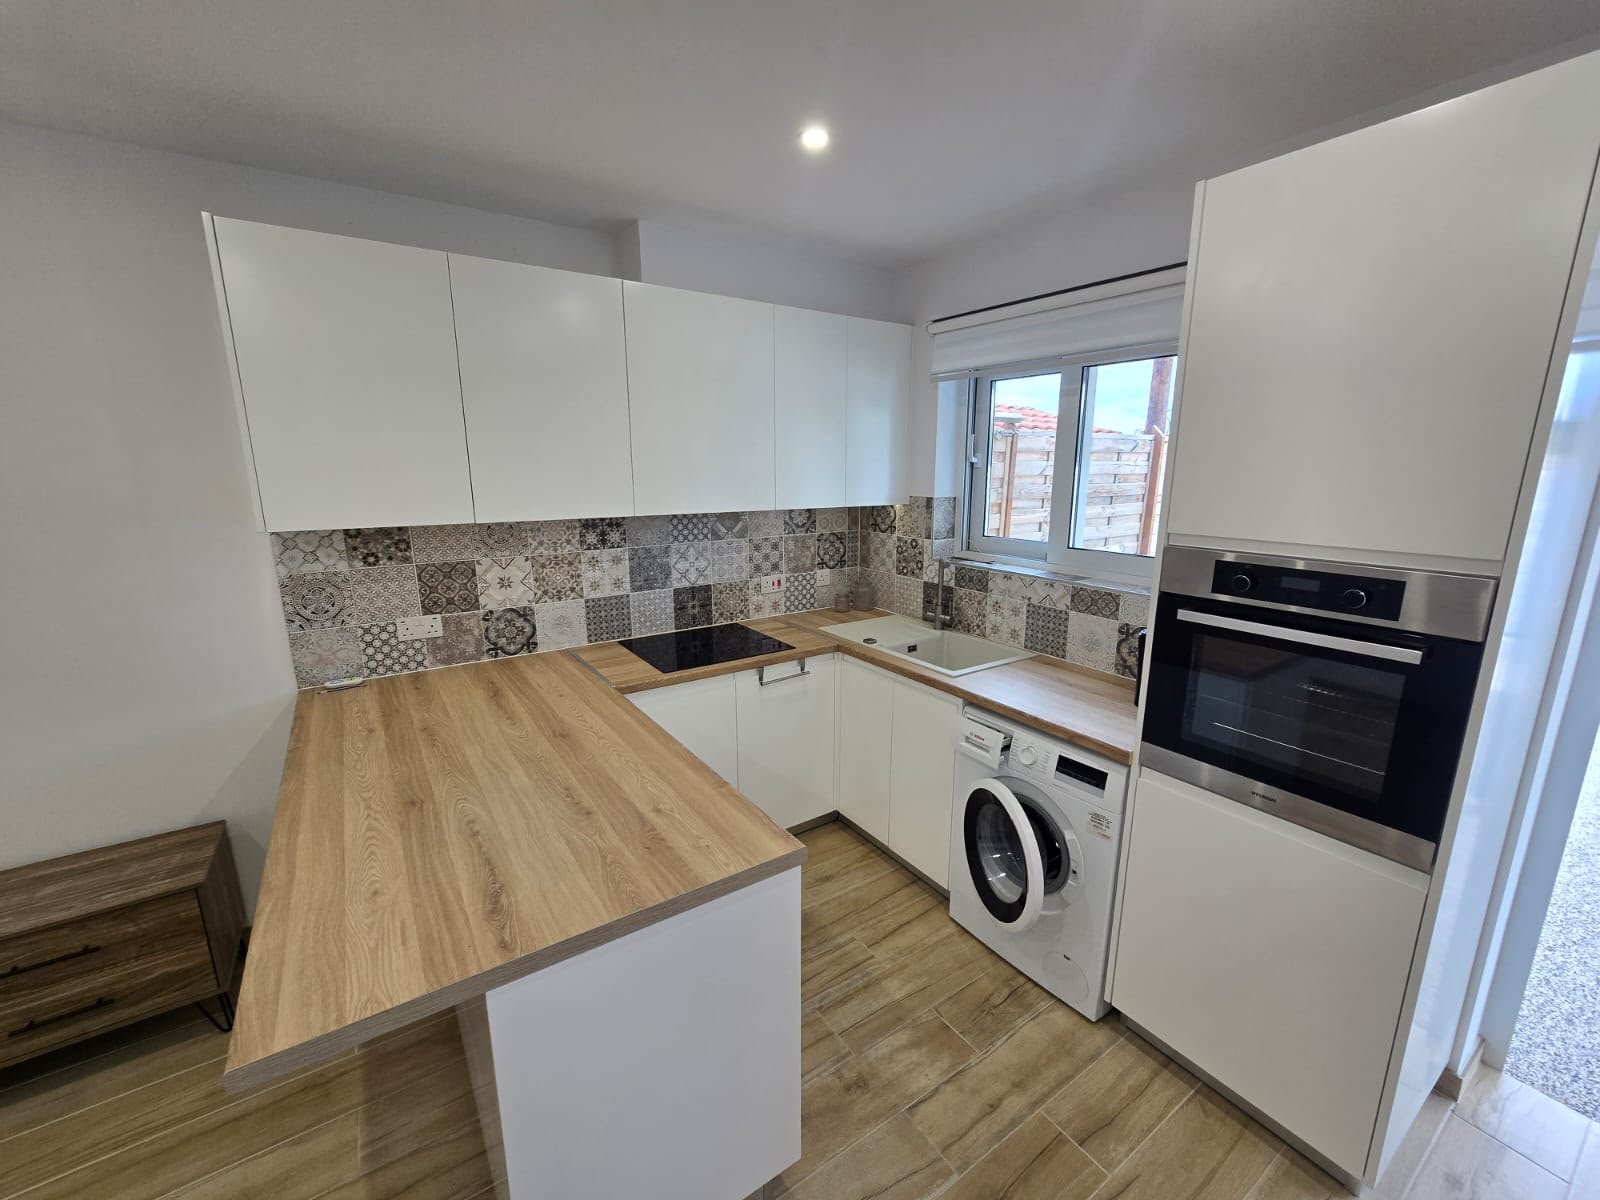
החלוקה הפנימית כוללת סלון ופינת אוכל בחלל פתוח (Open Plan), מטבח מודרני ומאובזר, חדר שינה מרווח וחדר רחצה. מיקומה של הדירה בקומת הקרקע מאפשר גישה ישירה לגינה הפרטית ולשטחים המשותפים של המתחם.
דיירי המתחם נהנים מבריכת שחייה משותפת ומאזור המיועד להצבת מיטות שיזוף. בנוסף, קיימת חניה.
מיקום ונגישות:
-
כ-20 מטרים מבית מרקחת, מסעדות, מאפיות, ברים ותחנת אוטובוס, לפי פרטי המוכר.
-
כ-500 מטרים מחוף הים ומהטיילת החופית.
-
כ-800 מטרים מקניון פאפוס.
השילוב בין גינה פרטית, בריכה משותפת, ריהוט מלא ומיקום המאפשר התניידות ברגל עשוי להתאים למגורי קבע, לדירת נופש או לבחינת השקעה בשוק השכירות המקומי.
פרטי הנכס
-
מדינה: קפריסין
-
עיר: פאפוס
-
אזור: קאטו פאפוס (Kato Paphos)
-
סוג הנכס: דירת מגורים
-
מחיר מבוקש: 250,000 אירו
-
שטח פנימי: 42 מ”ר
-
שטח גינה פרטית: 40 מ”ר
-
מספר חדרים: 2 (סלון וחדר שינה)
-
מספר חדרי שינה: 1
-
מספר חדרי רחצה: 1
-
קומה: קומת קרקע
-
מצב הנכס: משופץ לאחרונה
-
ריהוט: מרוהטת ומאובזרת במלואה
-
חניה: קיימת
-
בריכת שחייה: בריכה משותפת במתחם
-
מיזוג אוויר: קיים
-
מטבח: מודרני ומאובזר
-
גינה: פרטית, בשטח של 40 מ”ר
-
מרחק מחוף הים: כ-500 מטר
-
מרחק מקניון פאפוס: כ-800 מטר
-
תחבורה ציבורית: תחנת אוטובוס במרחק של כ-20 מטר
-
מצב אכלוס: מוכנה לכניסה מיידית, לפי המוכר.
- התאמה: מגורי קבע, דירת נופש או השקעה להשכרה.
הערה לגבי השטחים: בפרטי הנכס באנגלית מצוין שטח מגרש של 80 מ”ר, בעוד שהשטח הפנימי והגינה מסתכמים יחד ב-82 מ”ר. יש לאמת את הגדרת השטחים ואת הנתונים במסמכי הנכס.
מיסוי ועלויות למשקיע
בדיקה נכון ל-11 בנובמבר 2026 | המידע מתייחס לרכישה פרטית של נכס בקפריסין על ידי משקיע תושב ישראל.
מיסוי בעת רכישת הנכס
מס העברת בעלות (Transfer Fees)
בקפריסין, ברכישת נכס שאינו חייב במע”מ, קיימת הנחה של 50% על אגרות העברת הבעלות.
בהנחה שמדובר בעסקת יד שנייה, שהמחיר לצורכי חישוב הוא €250,000 ושלא חל מע”מ, אומדן אגרת העברת הבעלות הוא: €7,000
אומדן בלבד, בכפוף לשווי שיקבע הקטסטר והזכאות להנחה.
כאשר העסקה חייבת במע”מ, לא משולמות אגרות העברת בעלות.
מע”מ (VAT)
-
שיעור המע”מ הסטנדרטי בקפריסין הוא 19%.
-
מכירת נכס יד שנייה בדרך כלל פטורה ממע”מ.
-
מכירת נכס חדש עשויה להיות חייבת במע”מ.
-
העובדה שהדירה שופצה לאחרונה אינה הופכת אותה בהכרח לנכס חדש לצורכי מע”מ.
יש לקבל מהמוכר אישור לגבי מועד השימוש הראשון בנכס והאם העסקה חייבת במע”מ.
עלויות נוספות
יש להביא בחשבון הוצאות עורך דין, בדיקת נסח ורישום בעלות, בדיקת מסמכי הנכס ואגרות רלוונטיות. הסכומים אינם ידועים בשלב זה.
מיסוי ועלויות בתקופת ההחזקה
מס הכנסה על שכירות בקפריסין
הכנסות משכירות מנכס בקפריסין חייבות במס בהתאם לדין המקומי.
החל משנת המס 2026, מדרגות מס ההכנסה ליחידים הן:
| הכנסה שנתית חייבת | שיעור מס |
|---|---|
| עד €22,000 | 0% |
| €22,001–€32,000 | 20% |
| €32,001–€42,000 | 25% |
| €42,001–€72,000 | 30% |
| מעל €72,000 | 35% |
יש להביא בחשבון את כללי חישוב ההכנסה החייבת ואת מעמד התושבות של המשקיע.
הפרשות נוספות:
-
הפרשת GHS (מערכת הבריאות הקפריסאית) בשיעור 2.65% על הכנסות משכירות, בכפוף לתנאים ולתקרות החלות.
-
החל מ-1 בינואר 2026 בוטל מס ההגנה המיוחד (SDC) על הכנסות משכירות.
הוצאות שוטפות:
-
דמי ניהול ותחזוקת המתחם.
-
תחזוקת בריכת השחייה והשטחים המשותפים.
-
חשמל, מים וביטוח.
-
תחזוקת הגינה הפרטית.
-
חיובים עירוניים ושירותים מקומיים.
לא נמסר מידע על גובה דמי הניהול או ההוצאות החודשיות של הדירה. יש לבקש פירוט מהנהלת המתחם.
מיסוי בעת מכירת הנכס
בקפריסין חל מס רווח הון בשיעור של 20% על רווחים חייבים ממכירת מקרקעין.
בחישוב הרווח ניתן להביא בחשבון עלויות רכישה, שיפורים והוצאות מסוימות הקשורות לעסקה, בכפוף לתנאי החוק.
ליחידים קיימות גם הקלות ופטורים אישיים מסוימים. נכון לשנת 2026, הפטור הכללי המצטבר לאורך החיים עבור מכירת נכסים שאינם מגורים עיקריים או קרקע חקלאית הוא עד €30,000, בכפוף לתנאים ולתקרה המצטברת הקבועה בחוק.
היבטי מס למשקיע ישראלי
משקיע שהוא תושב מס בישראל חייב לבחון גם את חובות המס בישראל בגין הכנסות מנכס בחו”ל.
חשוב להכיר שתי אפשרויות עיקריות למיסוי הכנסות משכירות:
-
מסלול 15%: מס בשיעור 15% על הכנסה משכירות מחוץ לישראל, בהתאם לתנאי סעיף 122א לפקודת מס הכנסה. במסלול זה לא ניתן בדרך כלל לנכות הוצאות שוטפות או לקבל זיכוי בגין המס ששולם בחו”ל.
-
מסלול מס רגיל: מיסוי לפי שיעורי המס החלים בישראל, תוך בחינת האפשרות לקבל זיכוי בגין מס הכנסה ששולם בקפריסין, בכפוף לדין ולתנאים.
אמנת מס בין ישראל לקפריסין:
נכון למועד הבדיקה, לא קיימת אמנה למניעת כפל מס בין ישראל לקפריסין. עם זאת, קיימת אפשרות לזיכוי מס זר בישראל בהתאם להוראות הדין הישראלי, כאשר מתקיימים התנאים לכך.
יש לבחון בנפרד גם את מיסוי הרווח בעת מכירת הנכס ואת חובות הדיווח בישראל.
איש קשר: רונית, מועדון הנדל״ן של קפריסין
נייד: 0528113301
DOMI023

אלון הירשזון
smile6900@gmail.com
עוד מידע שיכול לעניין אותך
קומה 2, 3, 4, 5, 6
שטח 34 מ"ר
חדרים 2
קומה 19
שטח 60 מ"ר
חדרים 2, 3
קומה 0
שטח 82 מ"ר
חדרים 2